

Việc xác định thời điểm lập hóa đơn điện tử luôn là một trong những nội dung được doanh nghiệp đặc biệt quan tâm. Chỉ cần lập hóa đơn sớm hoặc muộn hơn thời điểm pháp luật quy định cũng có thể dẫn đến những rủi ro về kê khai thuế, xử phạt vi phạm hành chính hoặc phát sinh tranh chấp với khách hàng.
Nhằm tháo gỡ những vướng mắc phát sinh trong thực tiễn, Nghị định số 254/2026/NĐ-CP đã bổ sung và điều chỉnh nhiều quy định liên quan đến thời điểm lập hóa đơn điện tử. Một số quy định mới không chỉ tạo thuận lợi cho doanh nghiệp trong quá trình vận hành mà còn phản ánh đúng đặc thù của các mô hình kinh doanh trên nền tảng số và các ngành dịch vụ hiện đại.
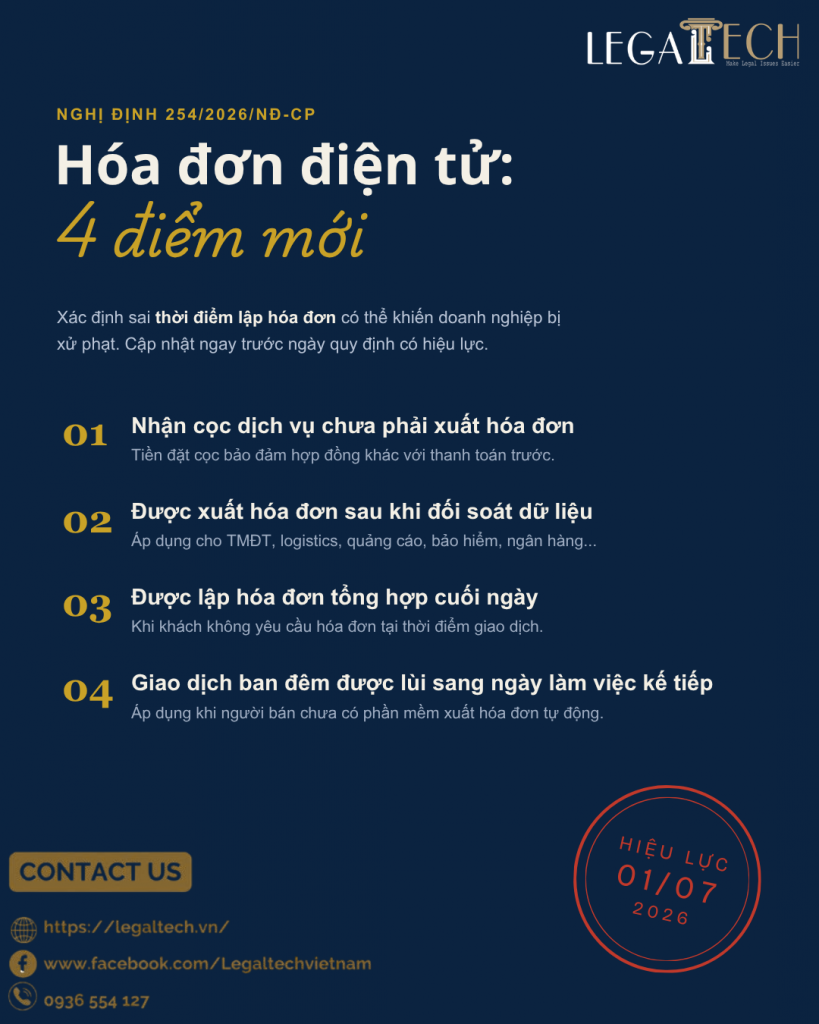
Dưới đây là 04 điểm mới đáng chú ý mà doanh nghiệp cần chủ động cập nhật để bảo đảm tuân thủ pháp luật.
- Nhận tiền đặt cọc để thực hiện hợp đồng dịch vụ chưa phải lập hóa đơn
Theo quy định mới, trường hợp doanh nghiệp thu tiền đặt cọc nhằm bảo đảm việc giao kết hoặc thực hiện hợp đồng dịch vụ thì không phải lập hóa đơn điện tử tại thời điểm nhận tiền đặt cọc.
Quy định này góp phần giải quyết một trong những vướng mắc tồn tại nhiều năm trong thực tiễn. Trước đây, nhiều doanh nghiệp nhầm lẫn giữa tiền đặt cọc và khoản thanh toán trước, từ đó lập hóa đơn ngay khi nhận cọc để “an toàn”. Tuy nhiên, việc xuất hóa đơn không đúng bản chất giao dịch có thể làm phát sinh nghĩa vụ kê khai doanh thu, thuế giá trị gia tăng và thuế thu nhập doanh nghiệp sớm hơn thời điểm pháp luật yêu cầu.
Do đó, doanh nghiệp cần phân biệt rõ:
- Tiền đặt cọc theo Bộ luật Dân sự nhằm bảo đảm thực hiện hợp đồng thì chưa phải lập hóa đơn;
- Khoản thanh toán trước hoặc thanh toán trong quá trình cung cấp dịch vụ vẫn phải lập hóa đơn theo quy định.
Ví dụ thực tế:
Công ty A ký hợp đồng tư vấn pháp lý với khách hàng, giá trị hợp đồng là 500 triệu đồng. Hai bên thỏa thuận khách hàng đặt cọc 100 triệu đồng để bảo đảm thực hiện hợp đồng, phần còn lại sẽ thanh toán sau khi hoàn thành dịch vụ.
Trong trường hợp này, 100 triệu đồng tiền đặt cọc chưa phải lập hóa đơn điện tử. Chỉ khi doanh nghiệp bắt đầu thu tiền thanh toán theo tiến độ hoặc hoàn thành dịch vụ theo hợp đồng thì mới phát sinh nghĩa vụ lập hóa đơn theo quy định.
Cơ sở pháp lý: Khoản 2 Điều 9 Nghị định 254/2026/NĐ-CP.
- Bổ sung nhiều loại dịch vụ được lập hóa đơn sau khi đối soát dữ liệu
Đối với nhiều ngành nghề, việc xác định doanh thu không thể thực hiện ngay tại thời điểm phát sinh giao dịch mà phải trải qua quá trình tổng hợp, xác nhận dữ liệu giữa các bên. Nhận thấy đặc thù này, Nghị định 254/2026/NĐ-CP cho phép nhiều lĩnh vực được lập hóa đơn tại thời điểm hoàn thành việc đối soát dữ liệu, nhưng không muộn hơn ngày 07 của tháng tiếp theo hoặc không quá 07 ngày kể từ ngày kết thúc kỳ quy ước.
Danh mục áp dụng bao gồm: Dịch vụ thương mại điện tử; Dịch vụ công nghệ số, nền tảng số; Dịch vụ logistics; Dịch vụ bưu chính, chuyển phát; Dịch vụ quảng cáo; Dịch vụ truyền hình; Dịch vụ ngân hàng (trừ hoạt động cho vay); Dịch vụ bảo hiểm; Dịch vụ vận tải hành khách và nhiều loại dịch vụ khác có đặc thù cần đối soát dữ liệu.
Quy định này tạo điều kiện để doanh nghiệp giảm thiểu rủi ro phải điều chỉnh hóa đơn do chênh lệch dữ liệu giữa các bên, đồng thời bảo đảm tính chính xác của doanh thu và nghĩa vụ thuế.
Ví dụ thực tế:
Một doanh nghiệp cung cấp dịch vụ logistics thực hiện hàng nghìn đơn vận chuyển mỗi ngày. Giá cước cuối cùng chỉ được xác định sau khi đối chiếu trọng lượng thực tế, phụ phí và xác nhận giao hàng thành công.
Theo quy định mới, doanh nghiệp có thể hoàn tất việc đối soát trước, sau đó lập hóa đơn trong thời hạn luật cho phép thay vì phải xuất hóa đơn ngay tại thời điểm phát sinh từng giao dịch.
Cơ sở pháp lý: Điểm a khoản 4 Điều 9 Nghị định 254/2026/NĐ-CP.
- Bổ sung trường hợp được lập hóa đơn tổng hợp cuối ngày
Đây là giải pháp phù hợp với những lĩnh vực có số lượng giao dịch rất lớn trong ngày, đặc biệt khi khách hàng không yêu cầu lấy hóa đơn hoặc không cung cấp đầy đủ thông tin để lập hóa đơn ngay tại thời điểm giao dịch.
Chẳng hạn như doanh nghiệp viễn thông bán thẻ trả trước hoặc thu cước hòa mạng mà khách hàng không yêu cầu hóa đơn có thể lập một hóa đơn tổng hợp vào cuối ngày hoặc theo định kỳ trong tháng hoặc cơ sở khám bệnh, chữa bệnh có hệ thống quản lý khám chữa bệnh và viện phí điện tử, nếu người bệnh không yêu cầu hóa đơn thì được tổng hợp các giao dịch trong ngày để lập một hóa đơn điện tử vào cuối ngày.
Quy định này giúp doanh nghiệp giảm đáng kể khối lượng công việc hành chính, đồng thời vẫn bảo đảm dữ liệu giao dịch được lưu trữ đầy đủ trên hệ thống để phục vụ công tác quản lý thuế.
Tuy nhiên, cần lưu ý rằng việc lập hóa đơn tổng hợp chỉ được thực hiện trong đúng các trường hợp pháp luật cho phép. Nếu khách hàng có yêu cầu nhận hóa đơn tại thời điểm giao dịch thì doanh nghiệp vẫn phải lập hóa đơn riêng theo quy định.
Cơ sở pháp lý: Điểm b và điểm m khoản 4 Điều 9 Nghị định 254/2026/NĐ-CP.
- Bổ sung quy định đối với giao dịch phát sinh trong giờ làm việc ban đêm
Thực tế hiện nay có nhiều doanh nghiệp hoạt động theo mô hình 24/7 như logistics, kho vận, vận tải, bán lẻ, sản xuất hoặc dịch vụ trực tuyến. Trong nhiều trường hợp, doanh nghiệp chưa có hệ thống phần mềm tự động lập hóa đơn ngay khi giao dịch phát sinh vào ban đêm. Điều này khiến việc tuân thủ thời điểm lập hóa đơn gặp không ít khó khăn.
Để giải quyết vấn đề trên, Nghị định 254/2026/NĐ-CP bổ sung quy định cho phép trường hợp người bán không có phần mềm lập hóa đơn tự động và phát sinh giao dịch trong giờ làm việc ban đêm thì được lập hóa đơn chậm nhất vào ngày làm việc tiếp theo.
Quy định mới tạo sự linh hoạt hơn trong quá trình vận hành nhưng không có nghĩa doanh nghiệp được trì hoãn việc lập hóa đơn một cách tùy ý. Doanh nghiệp vẫn cần xây dựng quy trình nội bộ để bảo đảm hóa đơn được lập đúng thời hạn và có đầy đủ căn cứ chứng minh thời điểm phát sinh giao dịch.
Cơ sở pháp lý: Khoản 5 Điều 9 Nghị định 254/2026/NĐ-CP.
Khuyến nghị dành cho doanh nghiệp
Để hạn chế rủi ro pháp lý và bảo đảm tuân thủ quy định mới, doanh nghiệp nên:
- Rà soát quy trình lập và phát hành hóa đơn điện tử;
- Cập nhật phần mềm kế toán, phần mềm hóa đơn điện tử theo quy định mới;
- Xây dựng quy trình phân biệt rõ giữa tiền đặt cọc và khoản thanh toán trước;
- Đào tạo bộ phận kế toán, tài chính và kinh doanh về các mốc thời điểm lập hóa đơn;
- Kiểm tra các hợp đồng dịch vụ để xác định chính xác kỳ đối soát, thời điểm ghi nhận doanh thu và thời điểm lập hóa đơn.
Việc cập nhật kịp thời các quy định mới không chỉ giúp doanh nghiệp tránh các vi phạm hành chính về hóa đơn và thuế mà còn góp phần nâng cao hiệu quả quản trị, giảm thiểu tranh chấp và tạo nền tảng cho hoạt động kinh doanh minh bạch, bền vững.
Cơ sở pháp lý: Điều 9 Nghị định số 254/2026/NĐ-CP.