

I. Cơ sở pháp lý
- Luật Doanh nghiệp năm 2020 (sửa đổi, bổ sung năm 2025).
- Nghị định 168/2025/NĐ – CP quy định về đăng ký doanh nghiệp.
- Thông tư số 86/2024/TT – BTC quy định về đăng ký thuế.
II. Một số vấn đề lưu ý
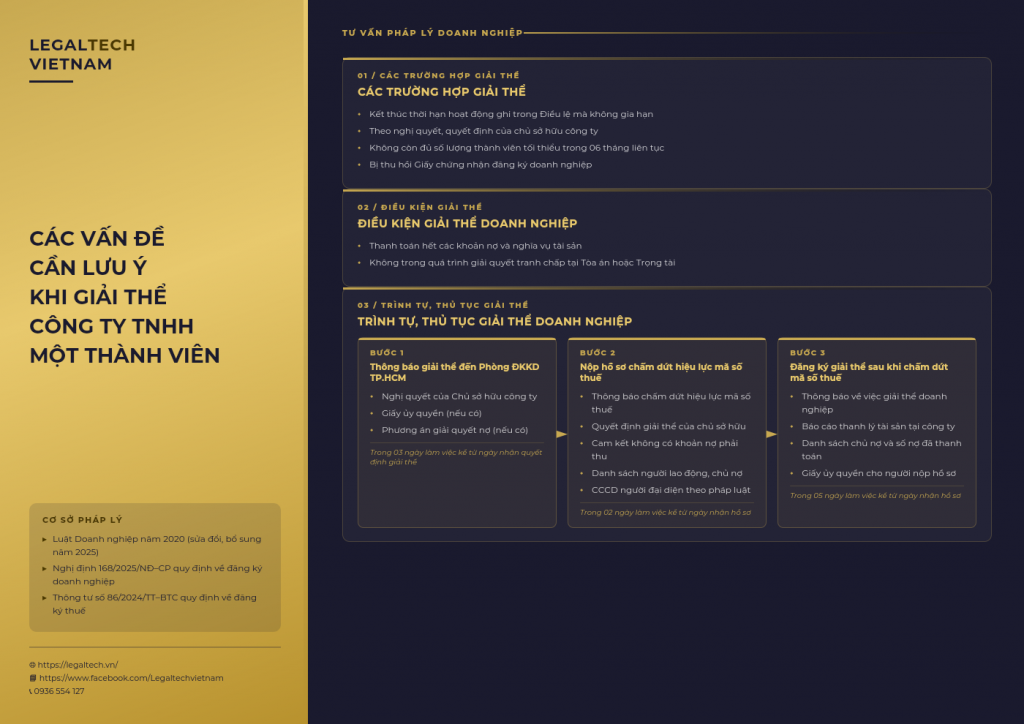
1/ Các trường hợp giải thể
Theo khoản 1 Điều 207 LDN, quy định các trường hợp doanh nghiệp bị giải thể. Bao gồm:
– Kết thúc thời hạn hoạt động đã ghi trong Điều lệ công ty mà không có quyết định gia hạn;
– Theo nghị quyết, quyết định của chủ doanh nghiệp đối với doanh nghiệp tư nhân; của hội đồng thành viên đối với công ty hợp danh; của Hội đồng thành viên hoặc chủ sở hữu đối với công ty trách nhiệm hữu hạn; của Đại hội đồng cổ dông đối với công ty cổ phần.
– Công ty không còn đủ số lượng thành viên, cổ đông tối thiểu theo quy định của Luật Doanh nghiệp trong thời hạn 06 tháng liên tục mà không làm thủ tục chuyển đổi loại hình doanh nghiệp:
- Công ty Cổ phần: cổ đông tối thiểu là 03 và không hạn chế số lượng tối đa (điểm b khoản 1 Điều 111 LDN)
- Công ty hợp danh: có ít nhất 02 thành viên là chủ sở hữu chung (điểm a khoản 1 Điều 177 LDN)
- Công ty trách nhiệm hữu hạn: Đối với Công ty TNHH 2 TV: tối thiểu 02 thành viên, tối đa 50 thành viên (khoản 1 Điều 46 LDN); Công ty TNHH 1 TV: tối thiểu 01 thành viên (khoản 1 Điều 74 LDN).
– Bị thu hồi Giấy chứng nhận đăng ký doanh nghiệp, trừ trường hợp Luật Quản lý thuế có quy định khác.
2/ Điều kiện giải thể doanh nghiệp
Theo khoản 2 Điều 207 LDN, quy định Doanh nghiệp chỉ được giải thể khi đảm bảo thanh toán hết các khoản nợ, nghĩa vụ tài sản khác và đang không trong quá trình giải quyết tranh chấp tại Tòa án hoặc Trọng tài.
Các khoản nợ phải thanh toán có thể kể đến như: các khoản nợ phát sinh phải thu từ khách hàng, tiền thanh toán hàng tồn kho, tiền thanh lý hợp đồng, chi trả thu nhập cho người lao động, thuế với Nhà nước.
III. Trình tự, thủ tục giải thể doanh nghiệp
Bước 1: Thông báo giải thể doanh nghiệp đến Phòng Đăng ký kinh doanh Thành phố Hồ Chí Minh
Căn cứ khoản 1 Điều 64 Nghị định 168/2025/NĐ – CP. Hồ sơ bước này gồm:
- Nghị quyết của Chủ sở hữu công ty
- Giấy ủy quyền (nếu có)
- Phương án giải quyết nợ (nếu có)
Thời gian thực hiện Bước 1: Trong thời hạn 03 ngày làm việc kể từ ngày nhận quyết định giải thể, Phòng đăng ký kinh doanh Thành phố Hồ Chí Minh sẽ đăng tải quyết định giải thể và chuyển tình trạng pháp lý của doanh nghiệp sang tình trạng đang làm thủ tục giải thể trên Cổng thông tin quốc gia về đăng ký doanh nghiệp. Đồng thời, Phòng đăng ký kinh doanh sẽ thông tin về việc giải thể của Công ty Cơ quan thuế.
Bước 2: Nộp hồ sơ đề nghị chấm dứt hiệu lực mã số thuế cho Cơ quan thuế
Căn cứ Điều 14 Thông tư 86/2024/TT – BTC, hồ sơ chấm dứt hiệu lực mã số thuế bao gồm:
- Thông báo chấm dứt hiệu lực mã số thuế.
- Quyết định giải thể của chủ sỡ hữu.
Ngoài ra, theo yêu cầu thực tiễn của cơ quan thuế, doanh nghiệp có thể cần chuẩn bị thêm:
- Cam kết không có khoản nợ phải thu
- Cam kết không phát sinh chi trả thu nhập, không đề nghị hoàn thuế
- Danh sách người lao động
- Danh sách chủ nợ và số nợ đã thanh toán
- Cam kết chấm dứt Mã số thuế
- Văn bản đề nghị xác nhận hải quan
- Công văn đề nghị quyết toán giải thể
- Giấy ủy quyền cho người thay mặt thực hiện thủ tục
- Giấy chứng nhận đăng ký doanh nghiệp
- Căn cước công dân của người đại diện theo pháp luật
Thời hạn thực hiện Bước 2: Trong thời hạn 02 ngày làm việc kể từ ngày nhận hồ sơ nêu trên, Cơ quan thuế gửi ý kiến về việc hoàn thành nghĩa vụ nộp thuế của doanh nghiệp đến Phòng đăng ký kinh doanh để Công ty tiến hành giải thể theo Bước 3 dưới đây.
Bước 3: Đăng ký giải thể đến Phòng đăng ký kinh doanh Thành phố Hồ Chí Minh sau khi chấm dứt Mã số thuế
Căn cứ Điều 210 LDN, hồ sơ gồm:
- Thông báo về việc giải thể doanh nghiệp
- Báo cáo thanh lý tại sản tại công ty
- Danh sách chủ nợ và số nợ đã thanh toán
- Giấy ủy quyền cho người nộp hồ sơ
Thời gian thực hiện Bước 3: Trong thời hạn 05 ngày làm việc kể từ ngày nhận hồ sơ đăng ký giải thể doanh nghiệp, Phòng Đăng ký kinh doanh Thành phố Hồ Chí Minh chuyển tình trạng pháp lý của doanh nghiệp trong Cơ sở dữ liệu quốc gia về đăng ký doanh nghiệp sang tình trạng đã giải thể nếu không nhận được ý kiến của Cơ quan thuế hoặc nhận được ý kiến của Cơ quan thuế xác nhận doanh nghiệp đã hoàn thành nghĩa vụ thuế.