

Ngày 10/12/2025, Quốc hội đã biểu quyết thông qua Luật Quản lý thuế số 108/2025/QH15 (gọi chung là Luật Quản lý thuế 2025), mang đến nhiều thay đổi quan trọng, tập trung mạnh mẽ vào chuyển đổi số, tự động hóa và quản lý dựa trên rủi ro.
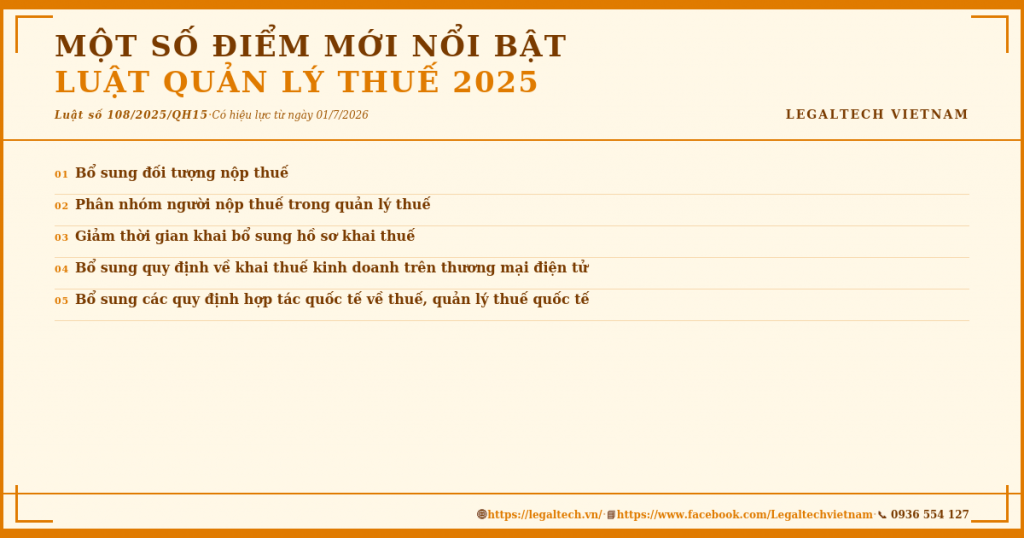
Theo đó, Luật Quản lý thuế 2025 được xây dựng theo hướng tinh gọn, rút từ 17 Chương, 152 Điều xuống còn 9 Chương, 53 Điều, Luật đã quy định đầy đủ quyền, nghĩa vụ, trách nhiệm và các nguyên tắc quản lý thuế thuộc thẩm quyền của Quốc hội… Dưới đây là một số điểm mới nổi bật mà cá nhân, doanh nghiệp cần chú ý:
- Bổ sung đối tượng nộp thuế (Điều 2 Luật QLT 2025)
Bổ sung đối tượng là tổ chức, cá nhân nước ngoài có hoạt động kinh doanh tại Việt Nam hoặc có thu nhập phát sinh tại Việt Nam hoặc có hoạt động kinh doanh trên nền tảng thương mại điện tử, nền tảng số; tổ chức, cá nhân thực hiện khấu trừ, nộp thay.
- Phân nhóm người nộp thuế trong quản lý thuế (Điều 3 Luật QLT 2025)
Để xác định chế độ ưu tiên đối với người nộp thuế trong quản lý thuế, phân bổ nguồn lực quản lý;… Cơ quan thuế thực hiện phân nhóm người nộp thuế theo các tiêu chí: Quy mô hoạt động, quy mô doanh thu; Ngành nghề, lĩnh vực hoạt động; Loại hình pháp lý, sở hữu, đặc thù hoạt động; Mức độ và lịch sử tuân thủ pháp luật về thuế của người nộp thuế; Các tiêu chí khác theo quy định của Bộ Tài chính.
- Giảm thời gian khai bổ sung hồ sơ khai thuế (Điều 12 Luật QLT 2025)
Sửa đổi quy định về kê khai bổ sung hồ sơ khai thuế theo hướng giảm từ 10 năm xuống còn 05 năm.
- Bổ sung quy định về khai thuế kinh doanh trên thương mại điện tử đối với hộ, cá nhân kinh doanh (Điều 13 Luật QLT 2025)
Nếu nền tảng có chức năng thanh toán, tổ chức quản lý nền tảng (trong hoặc ngoài nước) khấu trừ, kê khai, nộp thay.
Nếu nền tảng không có chức năng thanh toán, Hộ kinh doanh, cá nhân kinh doanh tự khai, tính và nộp thuế;
Đối với các loại thuế khác và các khoản thu khác phải nộp ngân sách nhà nước, hộ kinh doanh, cá nhân kinh doanh xác định số thuế phải nộp theo quy định của pháp luật thuế và pháp luật có liên quan
- Bổ sung các quy định hợp tác quốc tế về thuế, quản lý thuế quốc tế
Luật QLT 2025 quy định về hợp tác quốc tế về thuế, quản lý thuế quốc tế như: phạm vi hợp tác quốc tế về thuế, quản lý thuế quốc tế (Điều 28), nguyên tắc hợp tác quốc tế về thuế, quản lý thuế quốc tế (Điều 29), nội dung quản lý thuế quốc tế của cơ quan quản lý thuế (Điều 30), nguyên tắc thực hiện MAP, APA (Điều 31).
Việc bổ sung quy định riêng về quản lý thuế quốc tế là cần thiết nhằm xác định rõ phạm vi công việc, thẩm quyền, trách nhiệm các cơ quan liên quan, đồng thời tăng cường hiệu lực quản lý với doanh nghiệp đa quốc gia. Cho phép cụ thể hóa các nhiệm vụ chuyên biệt như hướng dẫn thực hiện Hiệp định tránh đánh thuế hai lần, cơ chế MAP, APA, trao đổi thông tin và triển khai nghĩa vụ theo các điều ước quốc tế về thuế mà Việt Nam là thành viên, đặc biệt là cơ chế thuế tối thiểu toàn cầu đang được nhiều nước áp dụng.
Bổ sung quy định về nguyên tắc thực hiện MAP, APA giúp: Luật hóa thủ tục MAP – phù hợp với cam kết trong Hiệp định tránh đánh thuế hai lần đã ký và có hiệu lực; Chi tiết hóa điều kiện áp dụng APA – phù hợp với thực tiễn và thông lệ OECD và UN; Gỡ bỏ các nút thắt hành chính, giảm thời gian, chi phí tuân thủ của người nộp thuế. Bổ sung nội dung chi tiết về cách áp dụng MAP, APA theo chuẩn quốc tế phản ánh yêu cầu gia tăng thực tiễn xử lý tranh chấp thuế xuyên biên giới và tăng tính ổn định cho doanh nghiệp FDI có giao dịch liên kết.